Holding cost adalah total biaya yang dikeluarkan perusahaan untuk menyimpan dan mempertahankan persediaan selama periode tertentu. Biaya ini mencakup berbagai komponen, mulai dari biaya fasilitas gudang, modal yang tertahan dalam stok, hingga risiko kerusakan dan penurunan nilai barang.
Dalam operasional logistik, holding cost menjadi salah satu indikator penting dalam pengelolaan persediaan atau inventory management. Jumlah stok yang terlalu besar dapat meningkatkan biaya penyimpanan, sedangkan stok yang terlalu sedikit berisiko mengganggu pemenuhan pesanan.
Oleh karena itu, memahami komponen, rumus, dan cara menghitung holding cost membantu perusahaan mengelola persediaan secara lebih efisien. Cari tahu informasi selengkapnya di artikel ini.
Apa Itu Holding Cost?
Holding cost adalah biaya yang timbul ketika perusahaan menyimpan persediaan sebelum barang digunakan, dijual, atau didistribusikan. Istilah ini juga dikenal sebagai inventory holding cost atau carrying cost of inventory.
Holding cost tidak hanya berasal dari penggunaan ruang gudang, tetapi juga dari modal yang tertahan dalam persediaan serta risiko yang muncul selama barang disimpan. Besarnya holding cost dapat dipengaruhi oleh jumlah stok, nilai barang, lama penyimpanan, jenis produk, dan metode pengelolaan gudang.
Sebagai contoh, perusahaan distributor menyimpan ribuan unit produk di gudang sebelum dikirim ke toko dan pelanggan. Selama barang berada di gudang, perusahaan menanggung biaya ruang penyimpanan, operasional fasilitas, asuransi jika berlaku, serta risiko barang rusak atau tidak lagi diminati pasar. Seluruh biaya yang relevan tersebut dapat menjadi bagian dari holding cost.
Holding cost perlu dibedakan dari biaya pembelian barang dan biaya pemesanan. Harga pembelian merupakan biaya untuk memperoleh persediaan, sedangkan ordering cost berkaitan dengan proses pemesanan atau pengadaan. Holding cost secara khusus berfokus pada biaya mempertahankan stok selama periode penyimpanan.
Apa Saja Komponen Holding Cost?
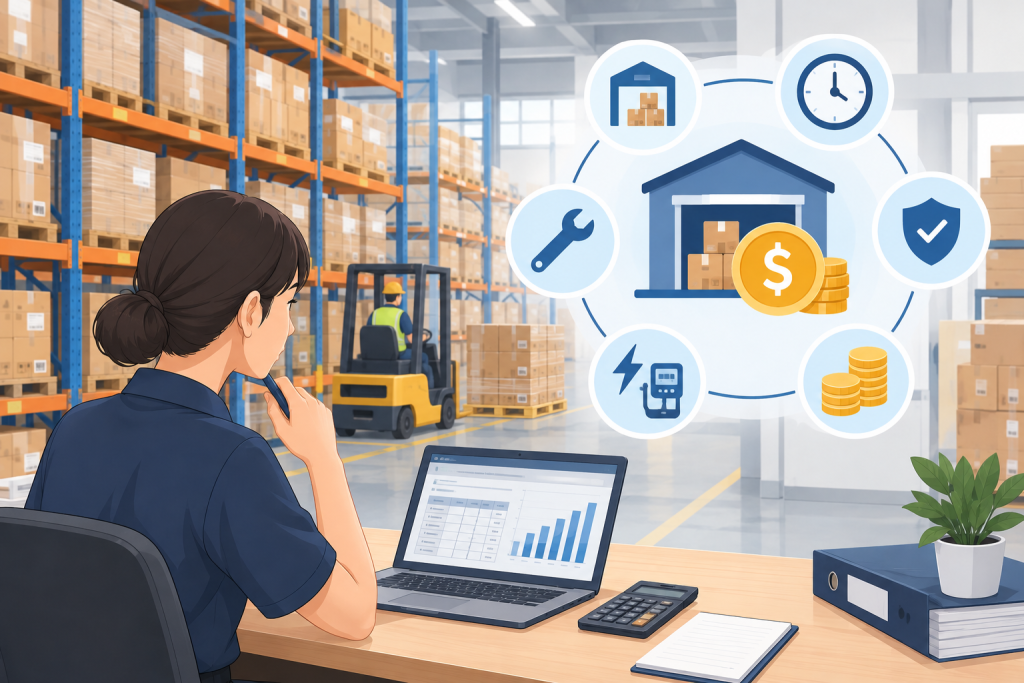
Komponen holding cost dapat berbeda di setiap perusahaan, bergantung pada karakteristik barang, sistem penyimpanan, dan metode penghitungan biaya. Secara umum, terdapat lima komponen utama:
- Biaya ruang dan fasilitas penyimpanan: Meliputi sewa gudang, pemeliharaan bangunan, listrik, dan biaya fasilitas lainnya. Produk yang membutuhkan pendinginan atau kondisi penyimpanan khusus dapat menimbulkan biaya lebih tinggi.
- Biaya tenaga kerja dan operasional gudang: Mencakup biaya tenaga kerja untuk penataan stok, pemindahan barang, pemeriksaan persediaan, dan pemantauan kondisi penyimpanan. Biaya untuk aktivitas seperti picking dan pengiriman perlu dipisahkan jika dihitung sebagai biaya operasional tersendiri.
- Biaya modal persediaan: Merupakan biaya peluang atau pendanaan karena dana perusahaan tertanam dalam stok dan tidak dapat digunakan untuk kebutuhan lain. Semakin tinggi nilai persediaan, semakin besar pula potensi biaya modalnya.
- Biaya asuransi dan pajak persediaan: Meliputi biaya asuransi untuk melindungi stok dari risiko tertentu serta pajak atau biaya lain yang berkaitan langsung dengan kepemilikan persediaan, jika relevan.
- Biaya risiko dan penurunan nilai barang: Mencakup potensi kerugian akibat kerusakan, kehilangan, kedaluwarsa, keusangan, atau penurunan harga barang selama disimpan. Risiko ini dapat dikurangi melalui pemantauan umur stok dan perencanaan persediaan yang tepat.
Bagaimana Cara Menghitung Holding Cost?
Berikut rumus perhitungan holding cost:
| Total Holding Cost = %CC x P x A |
Keterangan:
%CC = Persentase biaya penyimpanan
P = Harga per unit
A = Rata-rata jumlah unit persediaan
Atau, jika ingin mendapatkan perhitungan holding cost dalam persen, maka bisa menggunakan rumus berikut:
| Holding Cost (%) = (Total Biaya Komponen / Nilai Rata-rata Inventaris) x 100% |
Di mana:
- Total Biaya Komponen = Biaya Modal + Biaya Penyimpanan + Biaya Risiko + Biaya Administrasi.
- Nilai Rata-rata Inventaris = (Nilai Inventaris Awal + Nilai Inventaris Akhir) / 2.
Apa Perbedaan Holding Cost, Ordering Cost, dan Stockout Cost?
Holding cost, ordering cost, dan stockout cost sama-sama berkaitan dengan pengelolaan persediaan. Namun, ketiganya muncul dari penyebab yang berbeda dan perlu dipertimbangkan bersama ketika perusahaan menentukan kebijakan stok.
- Holding cost: biaya yang muncul selama persediaan disimpan, seperti biaya ruang gudang, modal persediaan, dan risiko kerusakan barang.
- Ordering cost: biaya yang berkaitan dengan proses pemesanan atau pengadaan stok, misalnya administrasi pembelian, pemrosesan pesanan pemasok, dan biaya aktivitas penerimaan yang dialokasikan ke proses pengadaan.
- Stockout cost: biaya atau kerugian ketika stok tidak tersedia saat dibutuhkan. Dampaknya dapat berupa kehilangan penjualan, keterlambatan produksi, pengiriman darurat, atau penurunan tingkat layanan pelanggan.
Ketiga biaya ini memiliki hubungan yang erat. Menambah persediaan dapat membantu mengurangi risiko kehabisan stok, tetapi pada saat yang sama dapat meningkatkan holding cost. Sebaliknya, mengurangi stok secara berlebihan mungkin menekan biaya penyimpanan, tetapi berpotensi meningkatkan stockout cost.
Maka dari itu, perusahaan perlu mencari keseimbangan antara biaya penyimpanan, biaya pemesanan, dan risiko kekurangan stok, bukan hanya berfokus pada penurunan satu jenis biaya.
Apakah Holding Cost Bisa Dikurangi?
Ya, holding cost bisa dikurangi dan justru perlu dilakukan untuk menjaga agar jumlah dan lokasi persediaan sesuai dengan kebutuhan bisnis. Berikut beberapa hal yang bisa dilakukan untuk mengurangi holding cost:
1. Menyesuaikan jumlah stok dengan permintaan
Perusahaan perlu mengevaluasi jumlah persediaan berdasarkan pola penjualan, kebutuhan produksi, dan perkiraan permintaan. Stok yang terlalu besar dapat meningkatkan biaya ruang penyimpanan dan modal yang tertahan.
Dengan menentukan tingkat persediaan yang sesuai, perusahaan dapat mengurangi risiko penumpukan barang tanpa mengganggu pemenuhan pesanan.
2. Meningkatkan akurasi demand forecasting
Demand forecasting membantu memperkirakan kebutuhan barang pada periode mendatang. Perkiraan yang lebih akurat dapat mendukung keputusan pembelian dan replenishment agar perusahaan tidak mengadakan stok jauh melebihi kebutuhan.
Evaluasi berkala juga diperlukan karena permintaan dapat berubah akibat musim, tren pasar, promosi, atau kondisi rantai pasok.
3. Mengoptimalkan kapasitas dan tata letak gudang
Penggunaan ruang gudang yang efisien membantu perusahaan memaksimalkan kapasitas penyimpanan yang tersedia. Penataan lokasi barang berdasarkan ukuran, frekuensi pergerakan, dan kebutuhan penanganan dapat meningkatkan pemanfaatan ruang serta memperlancar aktivitas gudang.
4. Memantau slow-moving inventory
Barang yang bergerak lambat atau slow-moving inventory berpotensi tersimpan lebih lama dibandingkan stok yang cepat terjual. Kondisi ini dapat meningkatkan beban biaya penyimpanan sekaligus risiko penurunan nilai.
Pemantauan umur stok dan perputaran persediaan membantu perusahaan mengidentifikasi barang yang perlu dievaluasi. Tindak lanjutnya dapat berupa penyesuaian pembelian, pemindahan stok, atau strategi penjualan yang sesuai.
5. Mengevaluasi kebijakan pemesanan dan replenishment
Frekuensi pemesanan dan jumlah barang dalam setiap pesanan turut memengaruhi biaya persediaan. Pesanan dalam jumlah besar dapat mengurangi frekuensi pengadaan, tetapi berpotensi meningkatkan stok rata-rata. Sebaliknya, pesanan yang terlalu sering dapat menambah biaya pemesanan dan beban penerimaan barang.
Karena itu, perusahaan perlu meninjau ukuran pesanan, reorder point, waktu tunggu pemasok (lead time), serta pola permintaan agar keputusan pengadaan tetap efisien.
6. Menggunakan data inventory untuk pengambilan keputusan
Data persediaan yang akurat membantu perusahaan mengetahui jumlah stok, lokasi penyimpanan, umur barang, dan tingkat perputaran setiap produk. Informasi ini dapat digunakan untuk mengidentifikasi stok berlebih dan menentukan tindakan perbaikan.
Sistem inventory management atau warehouse management system (WMS) dapat mendukung pencatatan dan pemantauan tersebut, bergantung pada fitur serta proses yang diterapkan perusahaan.
Sudah Paham Holding Cost dan Cara Hitungnya?
Holding cost adalah biaya yang dikeluarkan perusahaan untuk mempertahankan persediaan selama periode penyimpanan. Komponennya dapat mencakup biaya fasilitas gudang, operasional yang dialokasikan, modal persediaan, asuransi dan pajak terkait, serta risiko kerusakan atau penurunan nilai barang.
Dalam praktiknya, holding cost dapat dikendalikan melalui perencanaan permintaan, pengaturan jumlah stok, optimalisasi kapasitas gudang, dan pemantauan inventory. Pengendalian ini perlu dilakukan dengan tetap menjaga ketersediaan barang agar efisiensi biaya tidak mengorbankan kelancaran operasional maupun pelayanan pelanggan.