Finished goods adalah barang yang telah menyelesaikan seluruh tahapan produksi dan siap dijual atau didistribusikan kepada pelanggan. Dalam proses manufaktur, finished goods disebut juga barang jadi karena sudah tidak memerlukan proses produksi lanjutan sebelum dipasarkan.
Pengelolaan finished goods menjadi bagian penting dalam operasional bisnis, terutama bagi perusahaan manufaktur, distribusi, dan pergudangan. Jumlah persediaan yang terlalu banyak dapat meningkatkan biaya penyimpanan, sedangkan stok yang terlalu sedikit berisiko menyebabkan perusahaan tidak mampu memenuhi permintaan pelanggan.

Oleh karena itu, perusahaan perlu memahami pengertian, cara menghitung, dan strategi pengelolaan finished goods agar persediaan tetap terkendali.
Apa Itu Finished Goods?
Finished goods atau barang jadi adalah produk yang telah melewati seluruh proses produksi, pemeriksaan kualitas, dan tahapan penyelesaian lainnya sehingga siap dipasarkan atau dikirim kepada pelanggan. Dalam pencatatan persediaan, finished goods termasuk salah satu kategori inventaris perusahaan manufaktur.
Untuk memahami posisi finished goods, persediaan dalam proses produksi umumnya dibagi menjadi tiga kategori:
- Raw materials (bahan baku): bahan dasar yang digunakan untuk membuat produk, tetapi belum memasuki atau menyelesaikan proses produksi.
- Work in process (WIP): barang yang sedang menjalani proses produksi, tetapi belum selesai menjadi produk akhir.
- Finished goods (barang jadi): produk yang telah menyelesaikan seluruh proses produksi dan siap dijual.
Sebagai contoh, dalam industri pakaian, kain dan benang termasuk bahan baku. Kain yang sedang dipotong atau dijahit termasuk work in process. Setelah pakaian selesai dijahit, diperiksa kualitasnya, dan dikemas, produk tersebut menjadi finished goods.
Dengan demikian, finished goods merupakan tahap akhir dari proses produksi sebelum barang masuk ke aktivitas penyimpanan, penjualan, dan distribusi.
Apa Saja Contoh Finished Goods?
Contoh finished goods dapat ditemukan di berbagai sektor industri. Jenisnya bergantung pada produk yang dihasilkan dan tahapan produksi yang harus diselesaikan.
Berikut beberapa contohnya:
- Industri makanan dan minuman: makanan kemasan, minuman botol, makanan kaleng, dan produk olahan yang sudah selesai diproduksi serta dikemas.
- Industri tekstil dan pakaian: kaus, celana, jaket, dan pakaian lain yang telah selesai dijahit serta siap dipasarkan.
- Industri elektronik: televisi, laptop, smartphone, dan perangkat elektronik yang sudah dirakit serta melewati pemeriksaan kualitas.
- Industri otomotif: mobil dan sepeda motor yang telah selesai dirakit dan siap dijual.
- Industri furnitur: meja, kursi, lemari, dan produk furnitur lain yang sudah selesai dibuat dan dirakit.
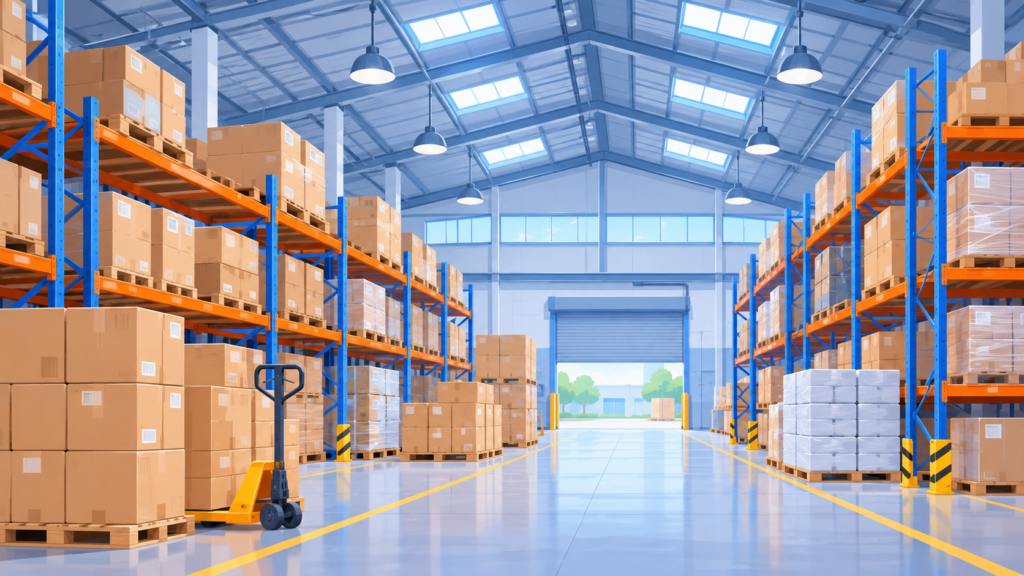
Perlu diperhatikan bahwa status finished goods ditentukan oleh selesainya proses produksi, bukan oleh apakah barang sudah sampai ke tangan pelanggan. Produk yang sudah selesai dibuat dan masih tersimpan di gudang tetap termasuk finished goods selama belum terjual.
Bagaimana Cara Menghitung Finished Goods?
Perhitungan finished goods dapat dilakukan berdasarkan jumlah unit barang jadi maupun nilai persediaannya. Dalam konteks akuntansi, perusahaan perlu menghitung nilai persediaan akhir barang jadi untuk mengetahui nilai produk yang masih tersedia setelah memperhitungkan barang yang diproduksi dan dijual.
Salah satu rumus yang digunakan adalah:
Persediaan akhir finished goods = Persediaan awal finished goods + COGM − COGS
Keterangan:
- Persediaan awal finished goods: nilai barang jadi yang tersedia pada awal periode.
- COGM (Cost of Goods Manufactured): total biaya produksi barang yang telah selesai diproduksi selama periode tertentu.
- COGS (Cost of Goods Sold): biaya produksi dari barang jadi yang sudah terjual selama periode tersebut.
Sebagai contoh, sebuah perusahaan memiliki persediaan awal barang jadi senilai Rp50 juta. Selama satu periode, perusahaan menyelesaikan produksi dengan total biaya sebesar Rp120 juta. Pada periode yang sama, barang yang terjual memiliki nilai biaya produksi sebesar Rp90 juta.
Maka perhitungan persediaan akhirnya adalah:
Persediaan akhir finished goods = Rp50 juta + Rp120 juta − Rp90 juta
Persediaan akhir finished goods = Rp80 juta
Artinya, perusahaan masih memiliki persediaan barang jadi senilai Rp80 juta pada akhir periode tersebut.
Perhitungan ini membantu perusahaan mengetahui nilai stok yang belum terjual dan masih tercatat sebagai persediaan. Untuk memastikan hasilnya akurat, perusahaan perlu memiliki pencatatan produksi, penjualan, dan persediaan yang terintegrasi.
Apakah Finished Goods Termasuk dalam COGS?
Finished goods tidak otomatis termasuk dalam Cost of Goods Sold (COGS). Barang jadi yang masih tersimpan dan belum terjual tetap dicatat sebagai persediaan atau aset perusahaan. Biaya produksinya baru diakui sebagai COGS ketika barang tersebut terjual.
Hubungan antara finished goods dan COGS dapat dipahami melalui alur berikut:
- Barang selesai diproduksi: biaya produksi barang dipindahkan ke akun persediaan finished goods.
- Barang masih tersimpan di gudang: nilainya tetap tercatat sebagai persediaan dan belum menjadi COGS.
- Barang terjual: biaya produksi barang yang terjual dipindahkan dari persediaan finished goods ke COGS sebagai beban dalam laporan laba rugi.
Sebagai contoh, perusahaan memproduksi 100 unit produk dengan biaya produksi Rp50.000 per unit. Total nilai persediaan barang jadinya adalah Rp5 juta.
Jika perusahaan menjual 60 unit, biaya produksi yang menjadi COGS adalah Rp3 juta (60 unit × Rp50.000). Sementara itu, 40 unit yang belum terjual tetap tercatat sebagai persediaan finished goods dengan nilai Rp2 juta (40 unit × Rp50.000).
Dengan demikian, finished goods merupakan persediaan yang dapat berubah menjadi COGS ketika produk tersebut terjual. Perbedaan ini penting agar perusahaan tidak salah mencatat nilai aset dan beban dalam laporan keuangan.
Cara Tepat Mengelola Finished Goods
Pengelolaan finished goods perlu dilakukan secara terencana agar perusahaan dapat memenuhi permintaan pelanggan tanpa menimbulkan penumpukan stok. Berikut beberapa strategi yang dapat diterapkan:
- Menentukan tingkat persediaan optimal: Sesuaikan jumlah barang jadi dengan kebutuhan pasar dan kapasitas penyimpanan. Stok berlebihan dapat meningkatkan biaya gudang serta risiko barang rusak atau usang, sedangkan stok terlalu sedikit dapat menyebabkan kekurangan barang saat permintaan meningkat.
- Melakukan pemantauan stok secara berkala: Periksa jumlah dan kondisi fisik barang secara rutin untuk memastikan kesesuaian antara catatan persediaan dan stok aktual. Pemeriksaan ini juga membantu mendeteksi kehilangan, kerusakan, atau selisih pencatatan lebih awal.
- Menerapkan metode FIFO atau FEFO: Gunakan FIFO (First In, First Out) untuk mengeluarkan barang yang lebih dahulu masuk ke gudang. Untuk produk yang memiliki tanggal kedaluwarsa, FEFO (First Expired, First Out) dapat digunakan agar barang dengan masa kedaluwarsa paling dekat diprioritaskan untuk dikirim.
- Menggunakan sistem manajemen gudang: Manfaatkan Warehouse Management System (WMS) untuk memantau jumlah stok, lokasi penyimpanan, dan pergerakan barang. Sistem ini membantu mengurangi kesalahan pencatatan manual serta mempercepat proses pengambilan dan pengiriman barang.
- Menyusun perencanaan permintaan: Gunakan data penjualan historis, tren pasar, dan pola musiman untuk memperkirakan kebutuhan barang jadi. Perencanaan yang lebih akurat membantu perusahaan menghindari overstock maupun stockout.
- Memantau produk yang lambat bergerak: Identifikasi barang yang terlalu lama tersimpan di gudang atau memiliki tingkat penjualan rendah. Perusahaan dapat mengevaluasi strategi penjualan, promosi, atau rencana produksi agar persediaan tidak terus menumpuk.
- Menyesuaikan kapasitas penyimpanan: Pastikan kapasitas gudang mencukupi dan kondisi penyimpanan sesuai dengan karakteristik produk. Barang yang membutuhkan suhu atau kelembapan tertentu perlu ditempatkan di fasilitas yang sesuai untuk menjaga kualitasnya.
- Mengevaluasi kinerja persediaan: Pantau indikator seperti inventory turnover, tingkat stockout, dan biaya penyimpanan. Evaluasi berkala membantu perusahaan mengetahui apakah strategi pengelolaan persediaan sudah berjalan efektif.
Dengan menerapkan strategi tersebut, perusahaan dapat menjaga ketersediaan finished goods sekaligus mengendalikan biaya penyimpanan dan risiko persediaan.
Sudah Paham Apa Itu Finished Goods?
Jadi, finished goods adalah barang yang telah menyelesaikan seluruh tahapan produksi dan siap dijual atau didistribusikan kepada pelanggan. Dalam pengelolaan persediaan, barang jadi perlu dipantau agar jumlah stok tetap sesuai dengan kebutuhan bisnis.
Perusahaan dapat menghitung nilai persediaan akhir finished goods menggunakan persediaan awal, COGM, dan COGS. Selain itu, penerapan strategi seperti pemantauan stok, FIFO atau FEFO, perencanaan permintaan, dan penggunaan WMS dapat membantu meningkatkan efisiensi pengelolaan barang jadi.
Dengan pengelolaan yang tepat, perusahaan dapat mengurangi risiko penumpukan maupun kekurangan stok serta menjaga kelancaran proses penyimpanan dan distribusi.