Cost of Goods Manufactured (COGM) adalah biaya yang dikeluarkan untuk menghasilkan barang yang telah selesai diproduksi dalam suatu periode. Perhitungan biaya ini membantu perusahaan mengevaluasi biaya produksi, menentukan nilai persediaan, dan menyusun strategi pengendalian biaya secara lebih akurat.
Melalui perhitungan COGM, perusahaan dapat mengetahui biaya produksi barang yang telah selesai dikerjakan, termasuk memperhitungkan persediaan barang dalam proses pada awal dan akhir periode. Pahami COGM lebih dalam di artikel ini.
Apa Itu Cost of Goods Manufactured (COGM)?
COGM adalah total biaya yang berkaitan dengan barang yang berhasil diselesaikan proses produksinya selama periode tertentu. Istilah Cost of Goods Manufactured merujuk pada biaya barang selesai diproduksi, bukan hanya biaya yang dikeluarkan selama proses manufaktur berlangsung.
Dalam akuntansi biaya, COGM memperhitungkan total biaya manufaktur selama suatu periode serta perubahan nilai persediaan barang dalam proses atau work in process (WIP). Dengan demikian, perusahaan dapat mengetahui biaya yang melekat pada barang yang telah selesai diproduksi dan siap dipindahkan ke persediaan barang jadi (finished goods).
Sebagai contoh, sebuah perusahaan memproduksi 1.000 unit produk selama satu bulan. Selama periode tersebut, perusahaan mengeluarkan biaya bahan baku, tenaga kerja langsung, dan overhead manufaktur. Namun, tidak semua produk yang dikerjakan pada awal periode langsung selesai pada bulan yang sama.
Beberapa manfaat perhitungan COGM bagi perusahaan manufaktur meliputi:
- Mengendalikan biaya produksi. Perusahaan dapat memantau biaya bahan baku, tenaga kerja, dan overhead untuk menemukan komponen biaya yang meningkat atau berpotensi dihemat.
- Mengevaluasi efisiensi produksi. Perbandingan biaya antarkala membantu perusahaan menilai apakah proses produksi berjalan sesuai target dan apakah penggunaan sumber daya sudah efisien.
- Mendukung penilaian persediaan. COGM membantu menentukan biaya barang yang selesai diproduksi untuk dipindahkan ke persediaan barang jadi, sehingga pencatatan persediaan dapat dilakukan dengan lebih akurat.
- Membantu perencanaan anggaran dan harga. Informasi biaya produksi dapat menjadi salah satu dasar dalam menyusun anggaran, mengevaluasi margin, dan menetapkan harga jual bersama pertimbangan pasar lainnya.
COGM Terdiri dari Apa Saja?
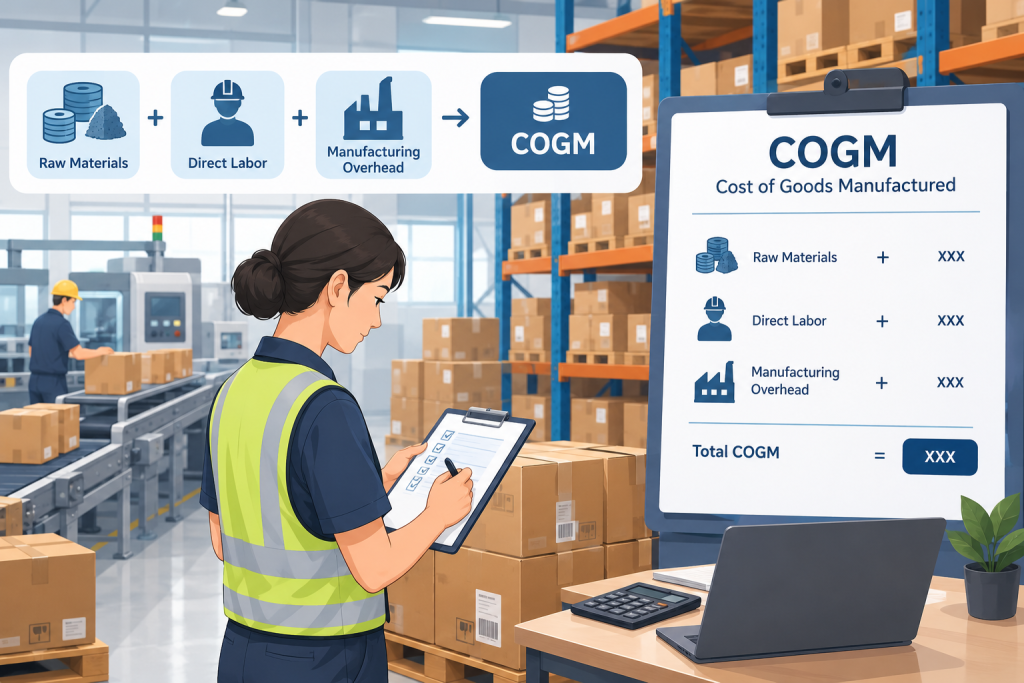
COGM melibatkan tiga komponen utama biaya manufaktur, yaitu bahan baku langsung, tenaga kerja langsung, dan overhead manufaktur. Ketiganya membentuk total biaya manufaktur yang kemudian disesuaikan dengan nilai persediaan barang dalam proses.
1. Biaya bahan baku langsung (direct materials)
Bahan baku langsung adalah material yang digunakan secara langsung untuk menghasilkan produk dan dapat ditelusuri ke produk tersebut. Contohnya, perusahaan furnitur menggunakan kayu untuk membuat meja dan kursi. Sementara itu, jika perusahaan makanan maka menggunakan tepung, gula, atau bahan utama lain dalam proses produksinya.
Dalam perhitungan biaya produksi, perusahaan perlu menghitung bahan baku yang benar-benar digunakan selama periode tersebut. Nilainya tidak selalu sama dengan total pembelian bahan baku karena perusahaan mungkin masih memiliki persediaan bahan baku dari periode sebelumnya atau menyisakan bahan baku pada akhir periode.
Rumus untuk menghitung bahan baku langsung yang digunakan adalah:
| Bahan baku digunakan = Persediaan awal bahan baku + Pembelian bersih bahan baku − Persediaan akhir bahan baku |
2. Biaya tenaga kerja langsung (direct labor)
Biaya tenaga kerja langsung mencakup upah dan biaya tenaga kerja lain yang berkaitan langsung dengan proses pembuatan produk. Contohnya meliputi upah operator produksi yang merakit komponen, pekerja yang mengoperasikan mesin untuk membuat produk, atau tenaga kerja yang melakukan proses pengolahan bahan baku.
Biaya ini perlu dibedakan dari biaya tenaga kerja tidak langsung, seperti gaji staf administrasi pabrik atau personel yang mendukung operasional secara umum. Biaya tenaga kerja tidak langsung biasanya masuk ke dalam overhead manufaktur.
3. Biaya overhead manufaktur (manufacturing overhead)
Overhead manufaktur adalah biaya produksi selain bahan baku langsung dan tenaga kerja langsung. Biaya ini mendukung berlangsungnya proses manufaktur, tetapi tidak selalu dapat ditelusuri secara langsung ke satu unit produk.
Contoh overhead manufaktur antara lain:
- Biaya listrik dan air untuk operasional pabrik.
- Penyusutan mesin dan peralatan produksi.
- Biaya perawatan mesin produksi.
- Gaji supervisor dan tenaga kerja tidak langsung di pabrik.
- Biaya sewa fasilitas produksi.
Tidak semua pengeluaran perusahaan termasuk dalam COGM. Biaya pemasaran dan biaya administrasi umum yang tidak berkaitan dengan proses manufaktur biasanya tidak dimasukkan ke dalam biaya produksi. Pemisahan ini penting agar perhitungan biaya barang selesai diproduksi tetap akurat.
Bagaimana Cara Menghitung COGM?
Cara menghitung COGM dimulai dengan menjumlahkan biaya bahan baku langsung yang digunakan, biaya tenaga kerja langsung, dan overhead manufaktur. Hasilnya disebut total biaya manufaktur (total manufacturing costs).
Selanjutnya, total biaya manufaktur disesuaikan dengan nilai persediaan barang dalam proses pada awal dan akhir periode.
Rumus total biaya manufaktur adalah:
| Total biaya manufaktur = Bahan baku langsung yang digunakan + Tenaga kerja langsung + Overhead manufaktur |
Setelah total biaya manufaktur diperoleh, gunakan rumus COGM berikut:
| COGM = WIP awal + Total biaya manufaktur − WIP akhir |
Keterangan:
- WIP awal: nilai barang dalam proses yang belum selesai pada awal periode.
- Total biaya manufaktur: jumlah biaya bahan baku langsung yang digunakan, tenaga kerja langsung, dan overhead manufaktur selama periode tersebut.
- WIP akhir: nilai barang dalam proses yang masih belum selesai pada akhir periode.
Persediaan WIP awal ditambahkan karena biaya produksinya telah dikeluarkan pada periode sebelumnya, tetapi barang tersebut baru selesai diproduksi pada periode berjalan. Sebaliknya, WIP akhir dikurangkan karena barang tersebut belum selesai diproduksi sehingga biayanya belum seluruhnya menjadi biaya barang selesai diproduksi pada periode tersebut.
Contoh Perhitungan COGM
Untuk memahami penerapan rumus COGM, perhatikan contoh perusahaan manufaktur yang memproduksi peralatan rumah tangga selama satu bulan.
Perusahaan memiliki data biaya dan persediaan sebagai berikut:
- Persediaan awal bahan baku: Rp20.000.000
- Pembelian bersih bahan baku: Rp80.000.000
- Persediaan akhir bahan baku: Rp15.000.000
- Biaya tenaga kerja langsung: Rp30.000.000
- Overhead manufaktur: Rp25.000.000
- WIP awal: Rp10.000.000
- WIP akhir: Rp12.000.000
1. Menghitung bahan baku langsung yang digunakan
Langkah pertama adalah menghitung bahan baku yang benar-benar digunakan selama periode produksi.
Bahan baku digunakan = Rp20.000.000 + Rp80.000.000 − Rp15.000.000
Bahan baku digunakan = Rp85.000.000
Artinya, dari total bahan baku yang tersedia, perusahaan menggunakan bahan baku senilai Rp85.000.000 untuk kegiatan produksi selama periode tersebut.
2. Menghitung total biaya manufaktur
Setelah biaya bahan baku langsung diketahui, jumlahkan dengan biaya tenaga kerja langsung dan overhead manufaktur.
Total biaya manufaktur = Rp85.000.000 + Rp30.000.000 + Rp25.000.000
Total biaya manufaktur = Rp140.000.000
Nilai tersebut menunjukkan total biaya produksi yang dikeluarkan selama periode berjalan, sebelum memperhitungkan perubahan persediaan barang dalam proses.
3. Menghitung COGM
Langkah terakhir adalah menambahkan WIP awal dan mengurangi WIP akhir dari total biaya manufaktur.
COGM = Rp10.000.000 + Rp140.000.000 − Rp12.000.000
COGM = Rp138.000.000
Dengan demikian, biaya barang yang selesai diproduksi selama periode tersebut adalah Rp138.000.000. Nilai ini dapat digunakan perusahaan untuk membantu menentukan nilai persediaan barang jadi dan mengevaluasi biaya produksi.
Perlu diperhatikan bahwa COGM merupakan nilai biaya, bukan otomatis harga jual produk atau biaya per unit. Untuk mengetahui biaya produksi per unit, perusahaan masih perlu membagi biaya yang relevan dengan jumlah unit yang selesai diproduksi, dengan memastikan dasar perhitungannya konsisten.
Apakah COGM dan COGS Sama?
COGM dan COGS sering dianggap sama karena keduanya berkaitan dengan biaya produk yang dihasilkan perusahaan. Selain itu, keduanya digunakan dalam akuntansi biaya dan berhubungan dengan persediaan. Namun, COGM dan COGS memiliki fungsi yang berbeda.
COGM (Cost of Goods Manufactured) menunjukkan biaya barang yang selesai diproduksi selama suatu periode. Sementara itu, COGS (Cost of Goods Sold), atau harga pokok penjualan, menunjukkan biaya barang yang terjual selama periode tersebut.
Perbedaannya dapat dilihat dari beberapa aspek berikut:
- Fokus perhitungan: COGM berfokus pada barang yang selesai diproduksi, sedangkan COGS berfokus pada barang yang telah terjual.
- Persediaan yang diperhitungkan: COGM memperhitungkan WIP awal dan WIP akhir. COGS memperhitungkan persediaan barang jadi awal, COGM, dan persediaan barang jadi akhir.
- Tujuan penggunaan: COGM membantu mengevaluasi biaya produksi dan nilai barang jadi yang dihasilkan. COGS digunakan untuk menghitung harga pokok barang yang terjual dan membantu menentukan laba kotor.
Sudah Tahu Apa Itu COGM?
Jadi, COGM adalah biaya barang yang berhasil diselesaikan proses produksinya selama periode tertentu. Perhitungannya mencakup biaya bahan baku langsung yang digunakan, tenaga kerja langsung, dan overhead manufaktur, kemudian disesuaikan dengan nilai WIP awal dan WIP akhir.
Memahami COGM membantu perusahaan manufaktur mengevaluasi biaya produksi, mengelola persediaan, dan mendukung pengambilan keputusan keuangan. Dengan perhitungan biaya yang akurat dan pencatatan persediaan yang konsisten, perusahaan dapat meningkatkan kendali atas proses manufaktur sekaligus membangun dasar yang lebih kuat untuk perencanaan operasional.